Kategori Resources: Blog

  • Kewajiban APU-PPT bagi Bank: CDD, EDD, dan Pemantauan Berbasis Risiko

    Kewajiban APU-PPT bagi Bank: CDD, EDD, dan Pemantauan Berbasis Risiko

    Bagi bank dan penyedia jasa keuangan, mencegah pencucian uang bukan sekadar praktik baik melainkan kewajiban hukum. Setiap lembaga wajib menjalankan program Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme (APU-PPT) yang terstruktur, mulai dari mengenali nasabah hingga memantau transaksinya.

    Artikel ini menguraikan kewajiban APU-PPT bagi bank mencakup Customer Due Diligence (CDD), Enhanced Due Diligence (EDD), dan pemantauan berbasis risiko beserta bagaimana penerapannya di lapangan.

    Kenapa APU-PPT Menjadi Kewajiban?

    Penerapan program APU-PPT merupakan kewajiban bagi setiap Penyedia Jasa Keuangan (PJK), terutama bank, karena modus kejahatan keuangan semakin variatif dalam memanfaatkan bank sebagai sarana pencucian uang dan pendanaan terorisme. Kewajiban ini menuntut lembaga memiliki kebijakan, prosedur, dan sistem pengendalian internal yang memadai.

    Beban ini bukan tanpa alasan. Sektor perbankan konsisten menjadi kontributor terbesar laporan transaksi mencurigakan, sehingga menempatkan bank sebagai garda depan pencegahan.

    Pendekatan Berbasis Risiko (Risk-Based Approach)
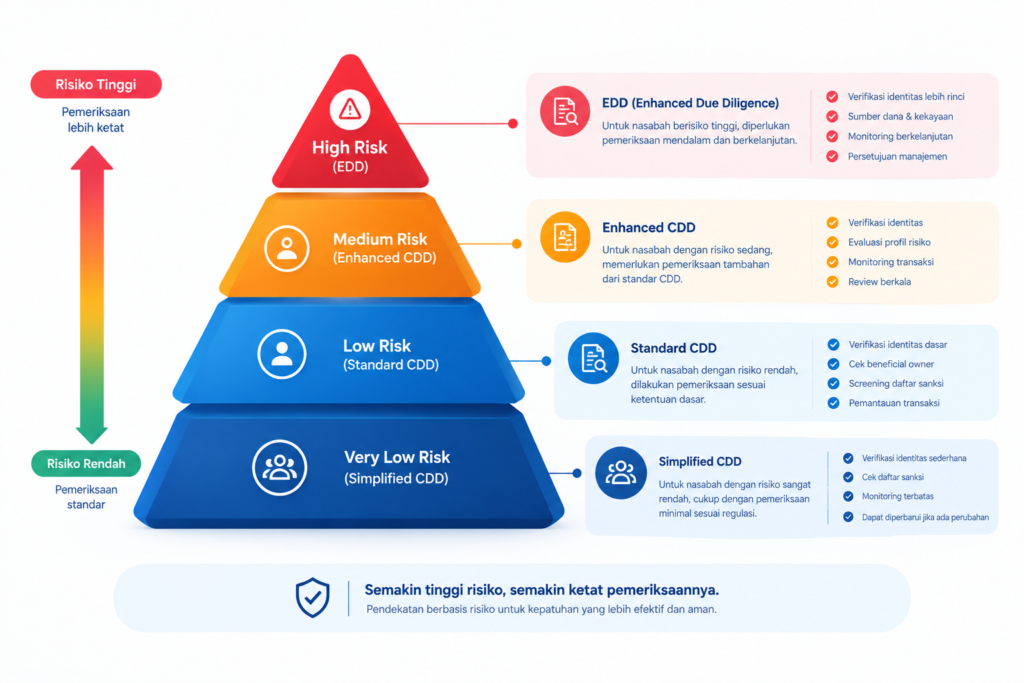
    Pendekatan berbasis risiko APU-PPT: tingkat pemeriksaan nasabah sesuai profil risiko

    Inti dari program APU-PPT modern adalah pendekatan berbasis risiko. Setiap PJK wajib memiliki sistem manajemen risiko yang memadai untuk menilai tingkat risiko calon nasabah, nasabah, maupun beneficial owner terhadap potensi pencucian uang dan pendanaan terorisme.

    Artinya, tidak semua nasabah diperlakukan sama. Semakin tinggi risikonya, semakin ketat pula tingkat pemeriksaannya.

    CDD dan EDD — Dua Tingkat Pemeriksaan Nasabah
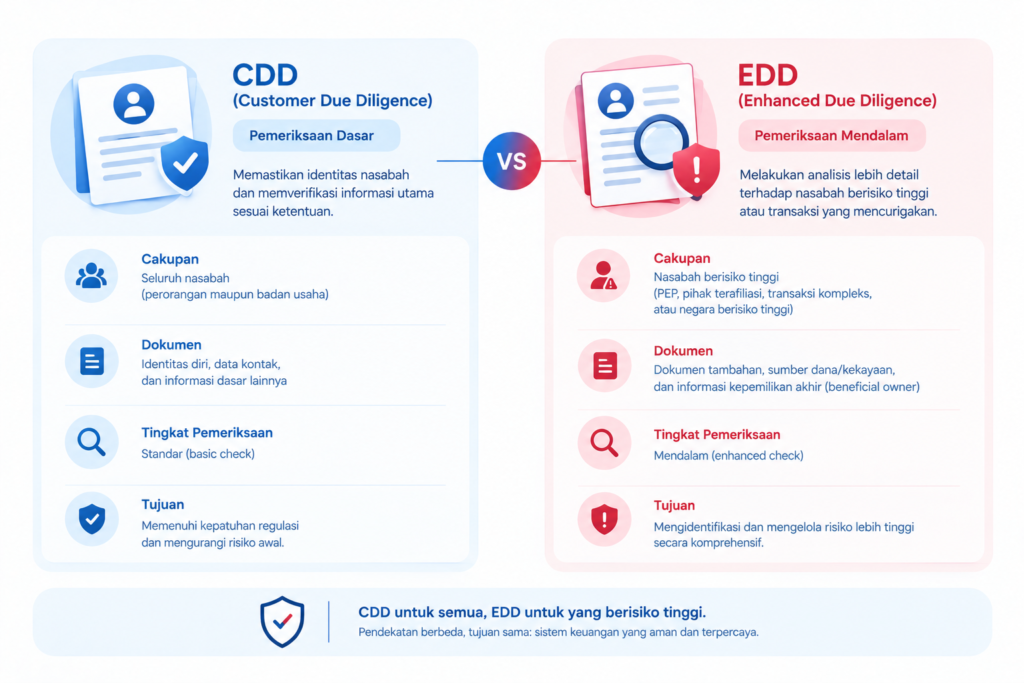
    Perbandingan Customer Due Diligence dan Enhanced Due Diligence pada nasabah bank

    Customer Due Diligence (CDD)

    CDD adalah kegiatan identifikasi, verifikasi, dan pemantauan yang dilakukan PJK untuk memastikan transaksi sesuai dengan profil, karakteristik, dan pola transaksi nasabah. Ini adalah lapisan pemeriksaan dasar yang berlaku untuk seluruh nasabah.

    Enhanced Due Diligence (EDD)

    Ketika nasabah dikategorikan berisiko tinggi, PJK wajib menerapkan pemeriksaan yang lebih mendalam melalui EDD. Penerapan EDD membantu PJK mengidentifikasi potensi risiko sejak dini, memantau transaksi secara lebih efektif, dan mengurangi potensi penyalahgunaan layanan keuangan.

    Kewajiban Pemantauan dan Pelaporan

    Selain mengenali nasabah, bank wajib memantau transaksi secara berkelanjutan dan menyampaikan laporan transaksi mencurigakan kepada PPATK secara tepat waktu, akurat, dan berkualitas. Untuk itu, bank umumnya wajib membentuk unit kerja khusus dan/atau menunjuk pejabat penanggung jawab penerapan program APU-PPT.

    Di tengah jutaan transaksi harian, kewajiban pemantauan ini sulit dipenuhi secara manual, di sinilah teknologi berperan.

    Kesimpulan

    Kewajiban APU-PPT bagi bank mencakup pengenalan nasabah melalui CDD dan EDD, penilaian berbasis risiko, serta pemantauan dan pelaporan transaksi yang berkelanjutan. Semakin tinggi risiko nasabah, semakin dalam pemeriksaan yang dituntut.

    Memenuhi kewajiban ini pada skala besar menuntut sistem otomatis. Pelajari bagaimana teknologinya bekerja dalam Cara Kerja AML Transaction Monitoring & Kriteria Memilih Solusinya

  • 3 Tahap Pencucian Uang: Bagaimana Dana Ilegal Masuk ke Sistem Keuangan

    3 Tahap Pencucian Uang: Bagaimana Dana Ilegal Masuk ke Sistem Keuangan

    Uang hasil kejahatan tidak bisa langsung dipakai begitu saja. Pelaku perlu membuatnya tampak “bersih” dan sah agar bisa digunakan tanpa memicu kecurigaan. Proses inilah yang disebut pencucian uang dan cara kerjanya jauh lebih sistematis daripada yang dibayangkan kebanyakan orang.

    Memahami tahap pencucian uang penting bukan hanya bagi penegak hukum, tetapi juga bagi siapa pun yang bekerja di sektor keuangan maupun pelaku usaha, karena transaksi sehari-hari bisa saja dimanfaatkan tanpa disadari. Artikel ini menguraikan tiga tahap utama pencucian uang dan bagaimana modusnya berkembang di era digital.

    Seberapa Serius Masalah Ini di Indonesia?

    Skala pencucian uang di Indonesia tercermin dari data pelaporan. Sepanjang 2025, PPATK menerima lebih dari 43,7 juta laporan, meningkat 25,5% dibanding tahun sebelumnya, dengan total perputaran dana yang dianalisis mencapai Rp2.085 triliun.

    Angka ini menunjukkan bahwa aktivitas keuangan mencurigakan bukan isu marginal, melainkan risiko nyata yang menyentuh sistem keuangan nasional.

    Tiga Tahap Pencucian Uang

    Infografik proses pencucian uang dari penempatan hingga penggabungan

    Secara umum, pencucian uang berlangsung dalam tiga tahap yang berurutan.

    Tahap 1 — Penempatan (Placement)

    Tahap memasukkan dana hasil kejahatan ke dalam sistem keuangan formal untuk pertama kalinya. Contohnya menyetor uang tunai ke rekening bank, membeli instrumen keuangan, atau memecah setoran besar menjadi banyak transaksi kecil agar tidak mencolok (structuring).

    Tahap 2 — Pelapisan (Layering)

    Tahap mengaburkan asal-usul dana dengan menciptakan lapisan transaksi yang rumit. Dana dipindah-pindahkan antar-rekening, antar-instrumen, bahkan antar-negara, untuk memutus jejak audit. Di era digital, tahap ini semakin sering memanfaatkan aset kripto dan platform pembayaran.

    Tahap 3 — Penggabungan (Integration)

    Tahap akhir ketika dana yang sudah “bersih” dikembalikan ke pelaku dalam bentuk yang tampak sah, misalnya melalui investasi, pembelian aset, atau keuntungan bisnis fiktif, sehingga dapat digunakan secara bebas.

    Modus yang Berkembang di Era Digital

    Modus pencucian uang digital melalui aset kripto, judi online, dan investasi bodong

    Modus pencucian uang tidak lagi terbatas pada teknik konvensional seperti structuring atau smurfing. Pelaku kini memanfaatkan aset kripto, judi online, hingga investasi bodong berbasis digital untuk menyamarkan asal dana. Perkembangan ini menuntut lembaga keuangan memperbarui strategi deteksinya secara terus-menerus.

    Tidak jarang pelaku usaha yang sah pun tanpa sadar ikut terseret, misalnya lewat transaksi dengan mitra yang tidak jelas sumber dananya.

    Kesimpulan

    Pencucian uang berlangsung melalui tiga tahap penempatan, pelapisan, dan penggabungan yang dirancang untuk mengaburkan asal dana ilegal. Di era digital, modusnya semakin beragam dan sulit dilacak.

    Bagi lembaga keuangan, memahami pola ini adalah dasar untuk membangun pertahanan. Regulasi Indonesia mewajibkan bank dan penyedia jasa keuangan menerapkan langkah pencegahan tertentu selengkapnya dibahas dalam Kewajiban APU-PPT bagi Bank: CDD, EDD, dan Pemantauan Berbasis Risiko